Domain batteriepruefung.de kaufen?
Wir ziehen mit dem Projekt
batteriepruefung.de um.
Sind Sie am Kauf der Domain
batteriepruefung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain batteriepruefung.de kaufen?
Was ist der Fehlbetrag?
Was ist der Fehlbetrag? Der Fehlbetrag bezieht sich auf die Differenz zwischen erwarteten oder geplanten Einnahmen und tatsächlichen Einnahmen. Er kann auch als Differenz zwischen erwarteten oder geplanten Ausgaben und tatsächlichen Ausgaben betrachtet werden. Ein Fehlbetrag kann auf finanzielle Probleme oder Missmanagement hinweisen und erfordert oft eine genaue Analyse, um die Ursachen zu identifizieren. Unternehmen und Organisationen müssen den Fehlbetrag überwachen und Maßnahmen ergreifen, um ihn zu reduzieren oder zu beseitigen, um langfristige finanzielle Stabilität zu gewährleisten. **
Was ist ein nicht gedeckter Fehlbetrag?
Ein nicht gedeckter Fehlbetrag tritt auf, wenn ein Konto nicht über ausreichende Mittel verfügt, um eine Transaktion abzudecken. Dies kann beispielsweise bei einer Überweisung oder einer Lastschrift passieren, wenn das Konto nicht genügend Guthaben aufweist. In diesem Fall wird die Transaktion nicht ausgeführt und das Konto weist einen negativen Saldo auf. Banken können dafür Gebühren erheben und es kann zu weiteren finanziellen Schwierigkeiten führen. Es ist wichtig, regelmäßig den Kontostand zu überprüfen, um nicht in die Situation eines nicht gedeckten Fehlbetrags zu geraten. **

Ähnliche Suchbegriffe für Fehlbetrag
Top-Angebote
Produkte zum Begriff Fehlbetrag:
-
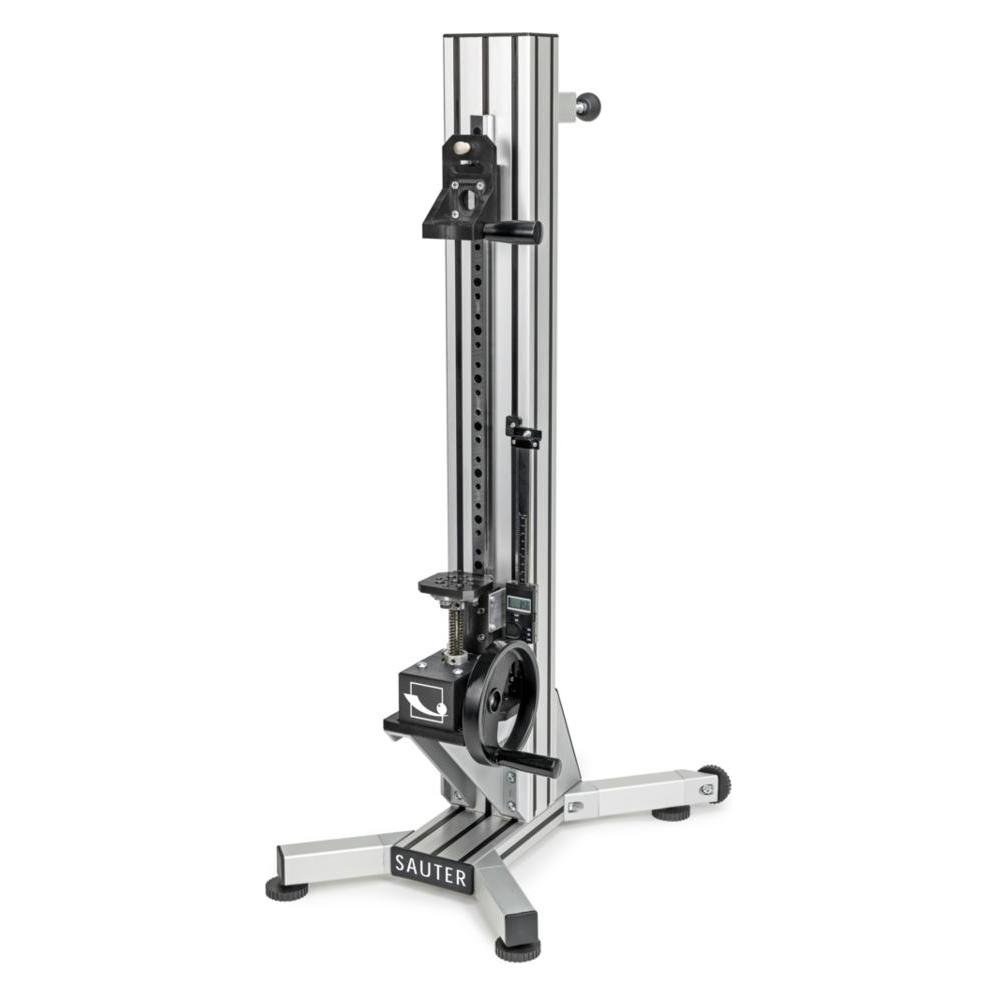
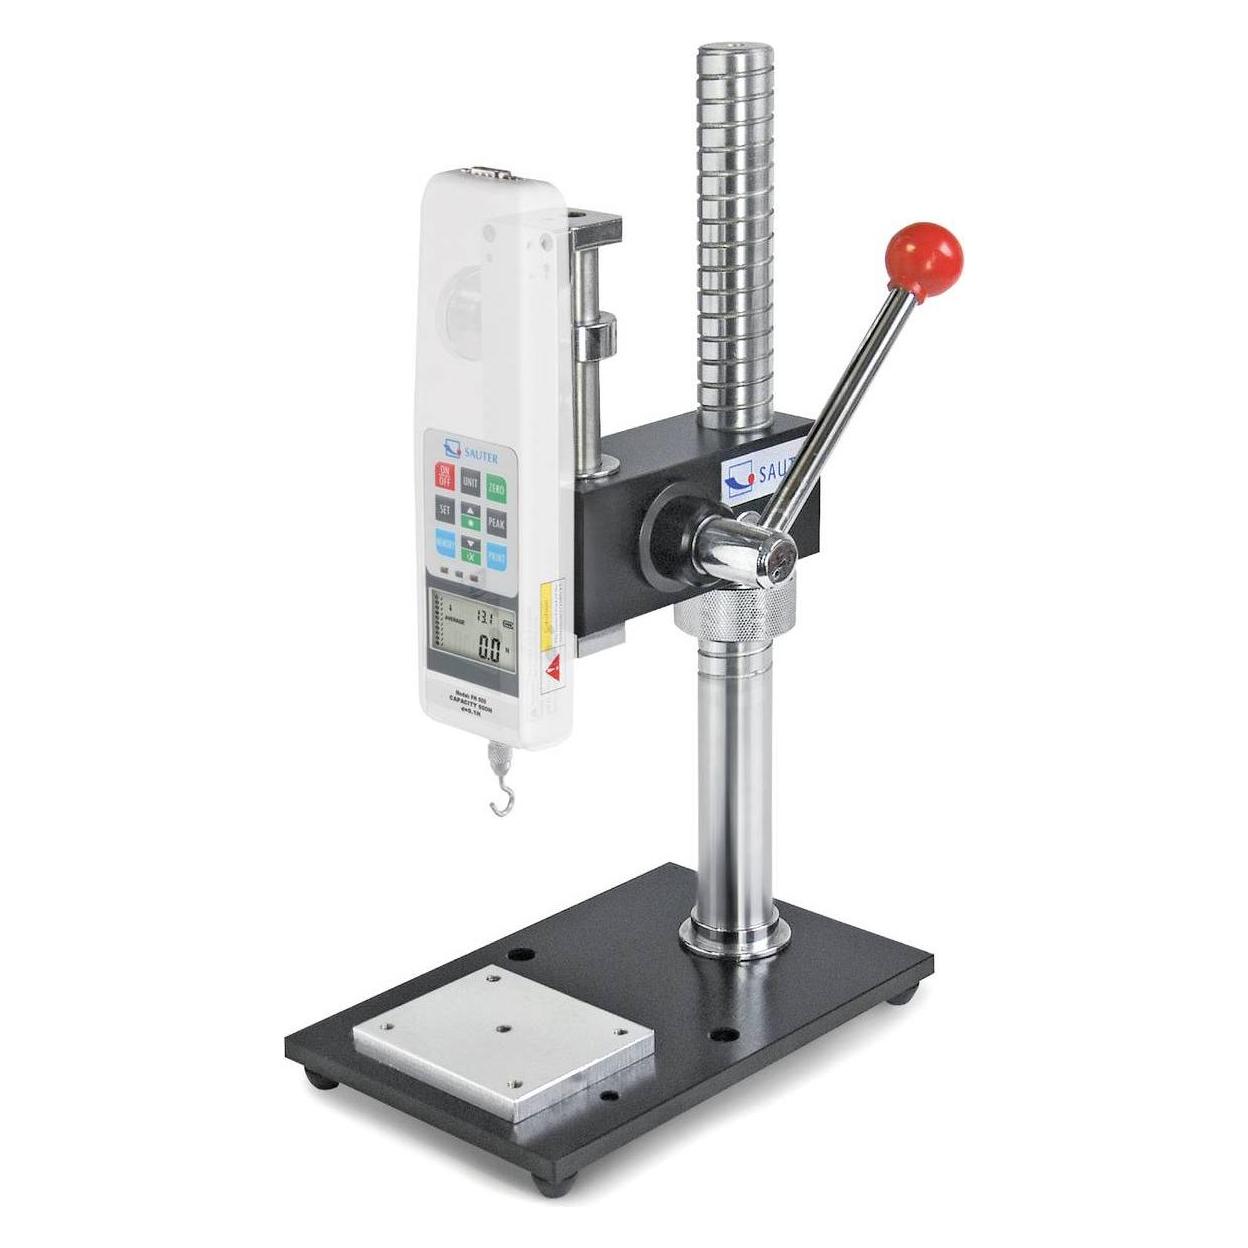
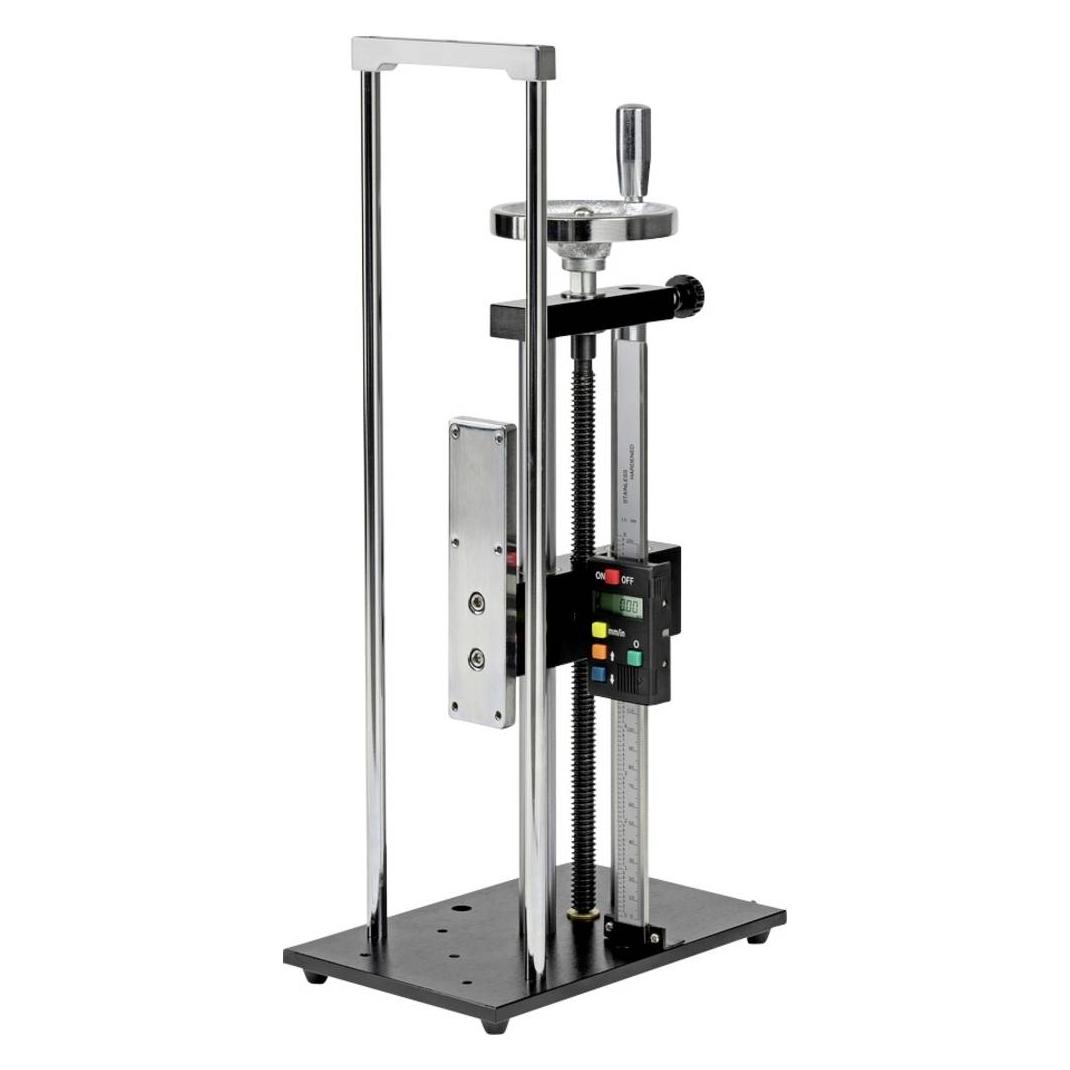
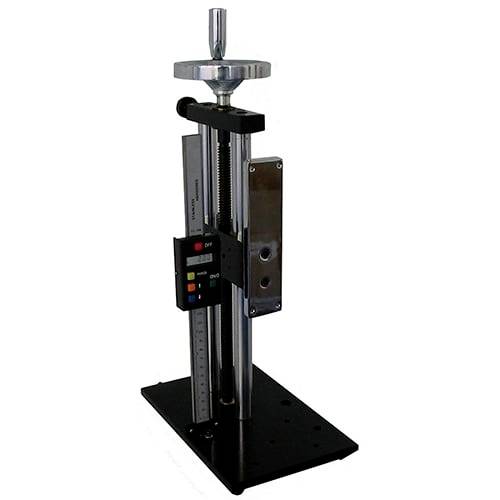
PCE Instruments Material-Prüfstand PCE-FTS50manueller Kraft-Weg-Messstand bis 500 N, verschiedene Kraftmesser mit interner Kraftmesszelle anschließbar, über 300 mm Hub, integrierter Hubmesser Der Kraft-Weg-Messstand PCE-FTS 50 wird in diversen Kombinationen mit unseren Kraft-Messgeräten angewandt. Der Kraft-Weg-Messstand bietet die optimale Lösung für fast alle Ihrer manuellen Druck- und Zugkraft-Messungen. Der Gebrauch vom Kraft-Weg-Messstand verspricht Ihnen hoch exakte Übereinstimmung von Testgerät und Testmuster. So können Sie immer reproduzierbare Ergebnisse der Kraftmessung, mit dem Kraft-Weg-Messstand PCE-FTS 50, erzielen. Der Druck- oder Zugbereich, indem dieser Kraft-Weg-Messstand verwendet werden kann, beträgt maximal 50 kg. Die Bedienung vom Kraft-Weg-Messstand erfolgt via Handrad und Spindel (3 mm Steigung). Eine genaue und feinfühlige Messdurchführung ist mit dem Kraft-Weg-Messstand somit gewährleistet. Oftmals wird der Kraft-Weg-Messstand auch außerplanmäßig für andere Messungen an Werkstoffen verwendet. Achtung: Ein Kraftmessgerät ist immer optional zum Kraft-Weg-Messstand zu bestellen! An diesen Teststand können folgende Geräte adaptiert werden (mit entsprechender Platte): PCE-FM 50N PCE-FM 500N PCE-FM 200 PCE-PTR 200N PCE-DFG N 10579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens? Wie kann ein Fehlbetrag ausgeglichen werden?
Mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens können hohe Kosten, niedrige Umsätze, Abschreibungen oder Verluste aus Vorjahren sein. Ein Fehlbetrag kann durch Maßnahmen wie Kosteneinsparungen, Umsatzsteigerungen, Kapitalerhöhungen oder die Umstrukturierung von Schulden ausgeglichen werden. In einigen Fällen kann auch eine Insolvenz oder Liquidation des Unternehmens erforderlich sein. **
-
Was ist ein nicht durch Eigenkapital gedeckter Fehlbetrag?
Ein nicht durch Eigenkapital gedeckter Fehlbetrag tritt auf, wenn ein Unternehmen mehr Verbindlichkeiten hat als Vermögenswerte. Dies bedeutet, dass das Unternehmen nicht genügend Eigenkapital besitzt, um seine Schulden zu decken. Ein solcher Fehlbetrag kann auf finanzielle Schwierigkeiten hinweisen und die langfristige finanzielle Stabilität des Unternehmens gefährden. Unternehmen müssen Maßnahmen ergreifen, um einen nicht durch Eigenkapital gedeckten Fehlbetrag zu reduzieren, um ihre finanzielle Gesundheit zu verbessern. **
-
Wie kann der Fehlbetrag vom Lohn abgezogen werden?
Der Fehlbetrag vom Lohn kann auf verschiedene Weisen abgezogen werden. Eine Möglichkeit ist, dass der Arbeitgeber den Fehlbetrag direkt vom Lohn des Arbeitnehmers abzieht. Eine andere Möglichkeit ist, dass der Arbeitnehmer den Fehlbetrag selbstständig vom Lohn abzieht und den Restbetrag an den Arbeitgeber zahlt. Es ist wichtig, dass der Abzug des Fehlbetrags rechtlich korrekt und transparent erfolgt. **
-
Wie kann ein Fehlbetrag in der Buchhaltung ausgeglichen werden?
Ein Fehlbetrag in der Buchhaltung kann durch eine Korrekturbuchung ausgeglichen werden, bei der der Fehlbetrag auf das entsprechende Konto gebucht wird. Alternativ kann der Fehlbetrag durch eine Gegenbuchung auf einem anderen Konto ausgeglichen werden. Es ist wichtig, die Ursache des Fehlbetrags zu identifizieren und zu korrigieren, um zukünftige Fehler zu vermeiden. **

Wie kann ein Fehlbetrag in der Bilanz ausgeglichen werden?
Ein Fehlbetrag in der Bilanz kann durch die Einlage von Eigenkapital, zum Beispiel durch die Gesellschafter, ausgeglichen werden. Alternativ kann auch ein Gewinnvortrag aus Vorjahren genutzt werden, um den Fehlbetrag zu decken. Falls weder Eigenkapital noch Gewinnvorträge zur Verfügung stehen, kann auch eine Kreditaufnahme in Betracht gezogen werden. **
Was sind mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget?
Mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget können unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle sein. Eine ungenaue Budgetplanung oder unvorhergesehene Einkommenseinbußen können ebenfalls zu einem Fehlbetrag führen. Eine zu hohe Verschuldung oder unkontrollierte Ausgaben können ebenfalls dazu beitragen. **
Top-Angebote
Produkte zum Begriff Fehlbetrag:
-
Was ist der Fehlbetrag?
Was ist der Fehlbetrag? Der Fehlbetrag bezieht sich auf die Differenz zwischen erwarteten oder geplanten Einnahmen und tatsächlichen Einnahmen. Er kann auch als Differenz zwischen erwarteten oder geplanten Ausgaben und tatsächlichen Ausgaben betrachtet werden. Ein Fehlbetrag kann auf finanzielle Probleme oder Missmanagement hinweisen und erfordert oft eine genaue Analyse, um die Ursachen zu identifizieren. Unternehmen und Organisationen müssen den Fehlbetrag überwachen und Maßnahmen ergreifen, um ihn zu reduzieren oder zu beseitigen, um langfristige finanzielle Stabilität zu gewährleisten. **
-
Was ist ein nicht gedeckter Fehlbetrag?
Ein nicht gedeckter Fehlbetrag tritt auf, wenn ein Konto nicht über ausreichende Mittel verfügt, um eine Transaktion abzudecken. Dies kann beispielsweise bei einer Überweisung oder einer Lastschrift passieren, wenn das Konto nicht genügend Guthaben aufweist. In diesem Fall wird die Transaktion nicht ausgeführt und das Konto weist einen negativen Saldo auf. Banken können dafür Gebühren erheben und es kann zu weiteren finanziellen Schwierigkeiten führen. Es ist wichtig, regelmäßig den Kontostand zu überprüfen, um nicht in die Situation eines nicht gedeckten Fehlbetrags zu geraten. **
-
Was sind mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens? Wie kann ein Fehlbetrag ausgeglichen werden?
Mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens können hohe Kosten, niedrige Umsätze, Abschreibungen oder Verluste aus Vorjahren sein. Ein Fehlbetrag kann durch Maßnahmen wie Kosteneinsparungen, Umsatzsteigerungen, Kapitalerhöhungen oder die Umstrukturierung von Schulden ausgeglichen werden. In einigen Fällen kann auch eine Insolvenz oder Liquidation des Unternehmens erforderlich sein. **
-
Was ist ein nicht durch Eigenkapital gedeckter Fehlbetrag?
Ein nicht durch Eigenkapital gedeckter Fehlbetrag tritt auf, wenn ein Unternehmen mehr Verbindlichkeiten hat als Vermögenswerte. Dies bedeutet, dass das Unternehmen nicht genügend Eigenkapital besitzt, um seine Schulden zu decken. Ein solcher Fehlbetrag kann auf finanzielle Schwierigkeiten hinweisen und die langfristige finanzielle Stabilität des Unternehmens gefährden. Unternehmen müssen Maßnahmen ergreifen, um einen nicht durch Eigenkapital gedeckten Fehlbetrag zu reduzieren, um ihre finanzielle Gesundheit zu verbessern. **
Ähnliche Suchbegriffe für Fehlbetrag
-
PCE Instruments Material-Prüfstand PCE-FTS50manueller Kraft-Weg-Messstand bis 500 N, verschiedene Kraftmesser mit interner Kraftmesszelle anschließbar, über 300 mm Hub, integrierter Hubmesser Der Kraft-Weg-Messstand PCE-FTS 50 wird in diversen Kombinationen mit unseren Kraft-Messgeräten angewandt. Der Kraft-Weg-Messstand bietet die optimale Lösung für fast alle Ihrer manuellen Druck- und Zugkraft-Messungen. Der Gebrauch vom Kraft-Weg-Messstand verspricht Ihnen hoch exakte Übereinstimmung von Testgerät und Testmuster. So können Sie immer reproduzierbare Ergebnisse der Kraftmessung, mit dem Kraft-Weg-Messstand PCE-FTS 50, erzielen. Der Druck- oder Zugbereich, indem dieser Kraft-Weg-Messstand verwendet werden kann, beträgt maximal 50 kg. Die Bedienung vom Kraft-Weg-Messstand erfolgt via Handrad und Spindel (3 mm Steigung). Eine genaue und feinfühlige Messdurchführung ist mit dem Kraft-Weg-Messstand somit gewährleistet. Oftmals wird der Kraft-Weg-Messstand auch außerplanmäßig für andere Messungen an Werkstoffen verwendet. Achtung: Ein Kraftmessgerät ist immer optional zum Kraft-Weg-Messstand zu bestellen! An diesen Teststand können folgende Geräte adaptiert werden (mit entsprechender Platte): PCE-FM 50N PCE-FM 500N PCE-FM 200 PCE-PTR 200N PCE-DFG N 10579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maßregeln auf dem PrüfstandMaßregeln auf dem Prüfstand , Ist die Unterbringung im psychiatrischen Krankenhaus nach § 63 StGB reformbedürftig? , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20241130, Produktform: Kartoniert, Titel der Reihe: Forensische Psychiatrie im Dialog##, Redaktion: Müller, Jürgen L.~Koller, Matthias, Seitenzahl/Blattzahl: 180, Abbildungen: 11 Abbildungen, Themenüberschrift: MEDICAL / Forensic Medicine, Keyword: Forensik; Forensische Psychiatrie; Forensische Psychologie; Gutachten; Maßregelvollzug; Straftäter; forensische Begutachtung, Fachschema: Forensik~Gericht (juristisch) / Forensik~Psychiatrie - Psychiater~Forensik / Medizin~Gerichtsmedizin~Rechtsmedizin, Fachkategorie: Rechtsmedizin, Forensik, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 203, Breite: 140, Höhe: 10, Gewicht: 293, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann der Fehlbetrag vom Lohn abgezogen werden?
Der Fehlbetrag vom Lohn kann auf verschiedene Weisen abgezogen werden. Eine Möglichkeit ist, dass der Arbeitgeber den Fehlbetrag direkt vom Lohn des Arbeitnehmers abzieht. Eine andere Möglichkeit ist, dass der Arbeitnehmer den Fehlbetrag selbstständig vom Lohn abzieht und den Restbetrag an den Arbeitgeber zahlt. Es ist wichtig, dass der Abzug des Fehlbetrags rechtlich korrekt und transparent erfolgt. **
-
Wie kann ein Fehlbetrag in der Buchhaltung ausgeglichen werden?
Ein Fehlbetrag in der Buchhaltung kann durch eine Korrekturbuchung ausgeglichen werden, bei der der Fehlbetrag auf das entsprechende Konto gebucht wird. Alternativ kann der Fehlbetrag durch eine Gegenbuchung auf einem anderen Konto ausgeglichen werden. Es ist wichtig, die Ursache des Fehlbetrags zu identifizieren und zu korrigieren, um zukünftige Fehler zu vermeiden. **
-
Wie kann ein Fehlbetrag in der Bilanz ausgeglichen werden?
Ein Fehlbetrag in der Bilanz kann durch die Einlage von Eigenkapital, zum Beispiel durch die Gesellschafter, ausgeglichen werden. Alternativ kann auch ein Gewinnvortrag aus Vorjahren genutzt werden, um den Fehlbetrag zu decken. Falls weder Eigenkapital noch Gewinnvorträge zur Verfügung stehen, kann auch eine Kreditaufnahme in Betracht gezogen werden. **
-
Was sind mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget?
Mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget können unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle sein. Eine ungenaue Budgetplanung oder unvorhergesehene Einkommenseinbußen können ebenfalls zu einem Fehlbetrag führen. Eine zu hohe Verschuldung oder unkontrollierte Ausgaben können ebenfalls dazu beitragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.